寶淇 / 投資人
投資台灣自己的國防決策 AI。
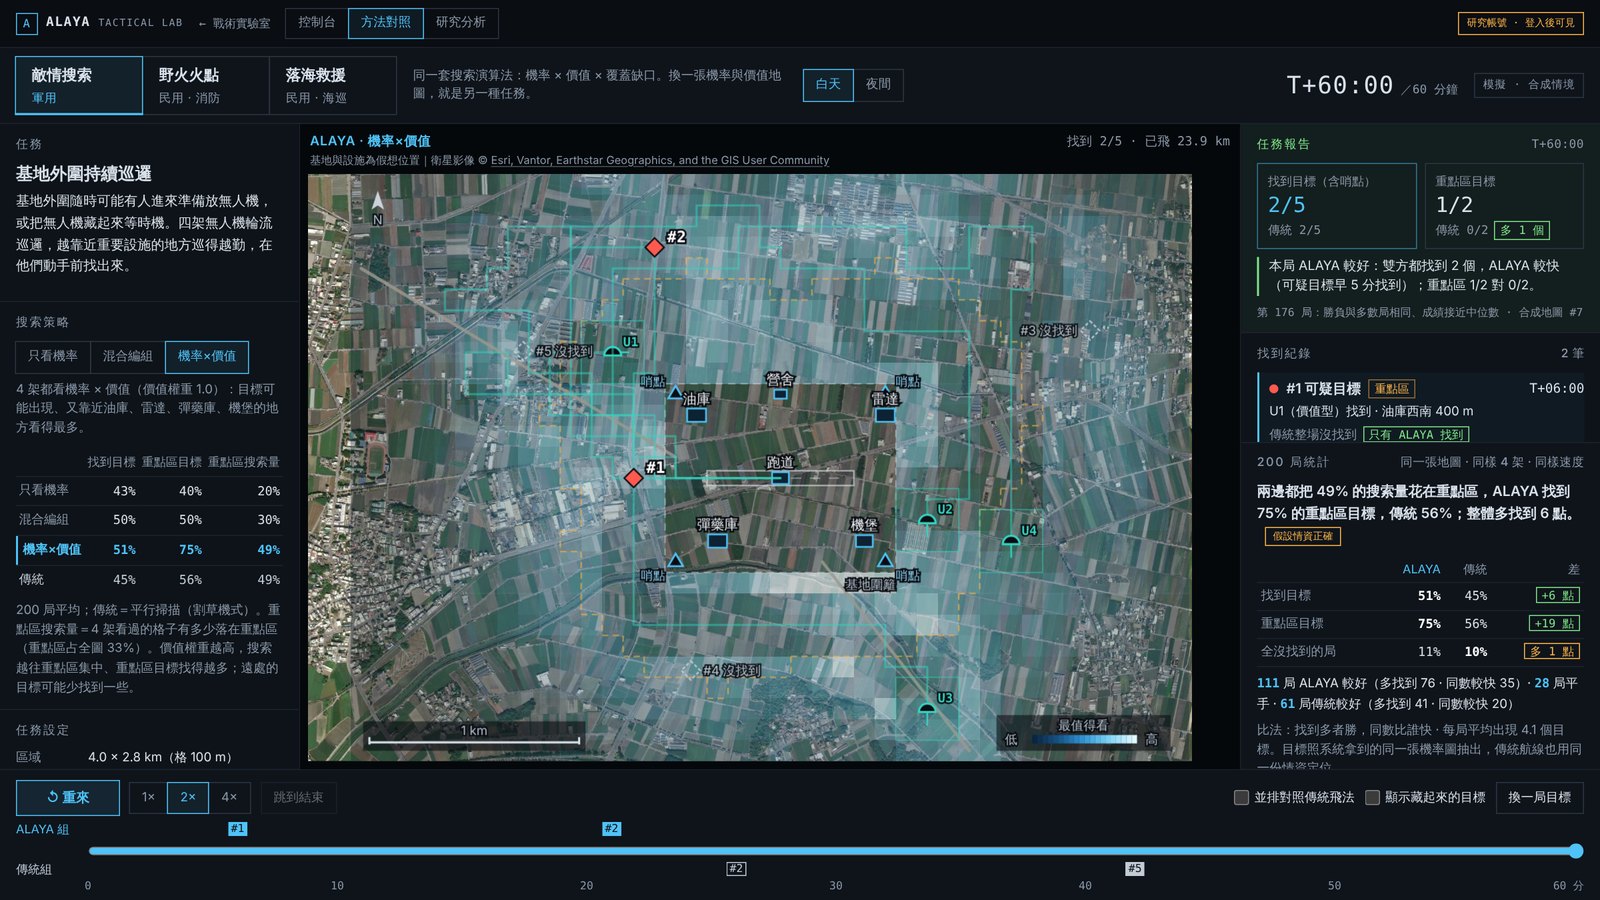
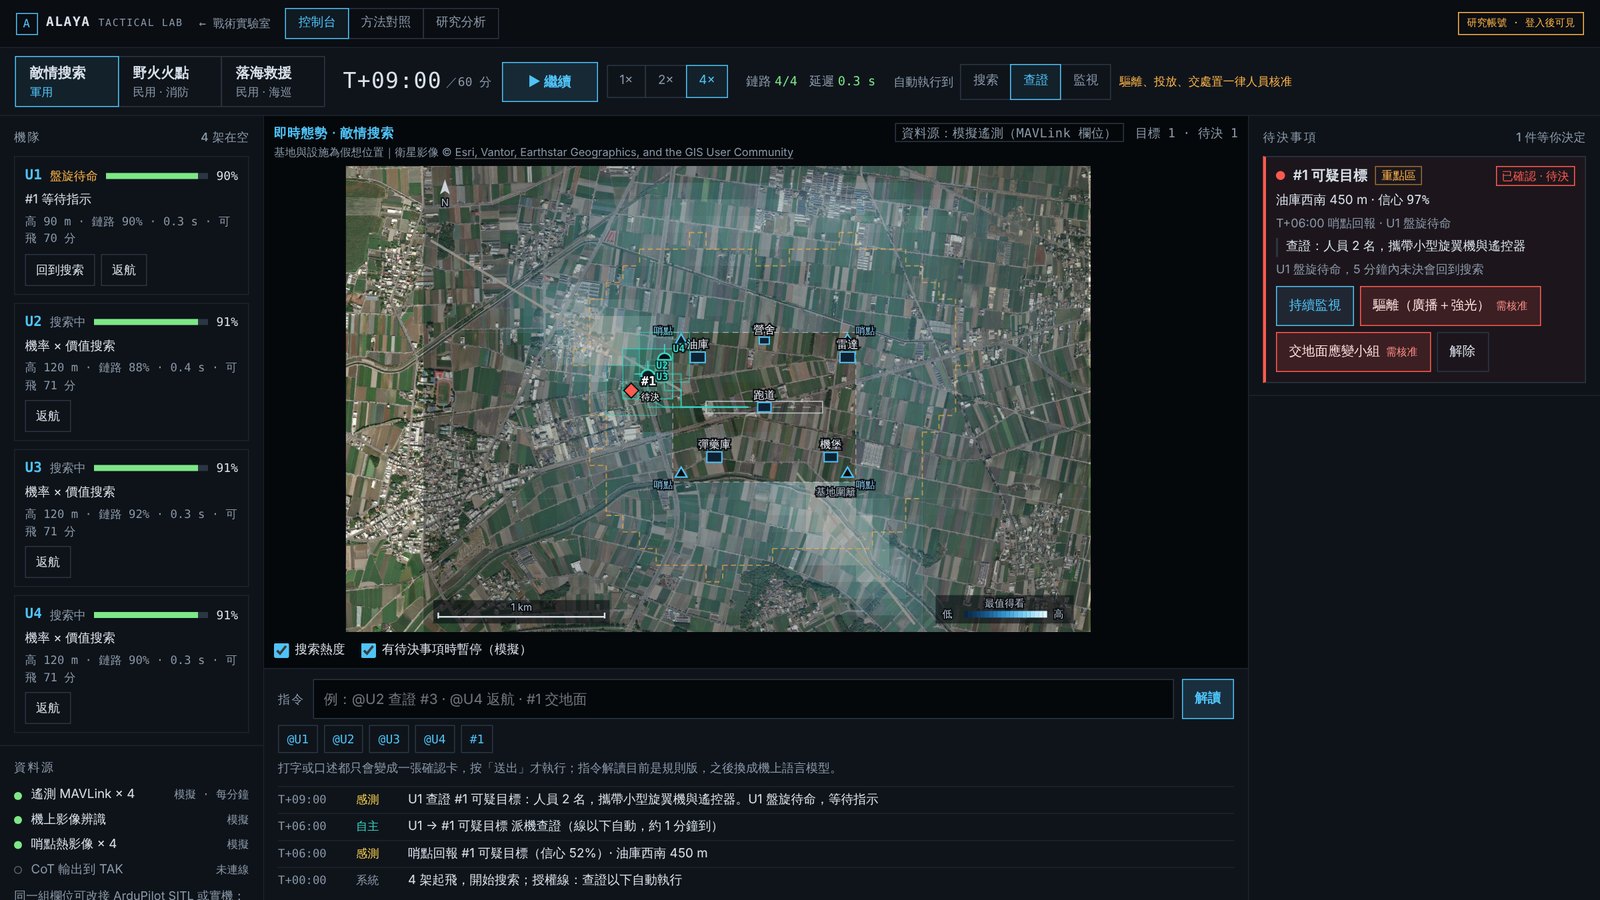
寶淇建置主權國防 AI,以及把平價載具組成任務團隊的協同層。ZERO 將 Formation(陣型)與 Kata(協同套路)帶入 ALAYA Wargame;BABYLON Market 選配能力互補的載具,ALAYA 比較任務成效與整隊成本,再銜接夥伴整合。
投資核心是編隊智慧:透過 Formation、Kata 與適應性角色分工,讓不同性能、不同成本的載具各展所長。價值來自共同任務的成果、整隊成本,以及能跨平台重用的決策知識;任務導向則是選擇編組與組件的設計原則。
早期 SHEEPDOG 產品導覽
在 YouTube 觀看
實績 / 公開紀錄
已經發生的事,按時間排。
現況:ZERO 先導正在台灣的國家高速運算資源上進行,並為合作單位提供閉門展示。指導單位:臺大無人載具研發設計中心。ALAYA Wargame 已有 10 套任務情境;BABYLON Build Bay 在 tdth.org 上線運作。
歐日雙用途創新展示會
創辦人在 Plug and Play Japan 發表「無人載具團隊的戰術 AI」,並與 Orcrist Technologies、Synteza AI 共同參加 From Prototype to Production – Japan 的 The Autonomy Stack 座談(EDTH × Deloitte Tohmatsu Venture Support)。
2026 臺灣國防科技黑客松
以協辦單位身分參與台北場:籌備、夥伴協調、資源對接與現場支援。
ZERO × ALAYA × BABYLON 參展 CTMS 2026
於台中 AI 智慧製造展 121 號攤位展出,現場演示任務規劃、異質協同與供應鏈配置。
台灣無人系統戰略論壇模擬器展示
在中興大學公開展示模擬器,當時以 SHEEPDOG 計畫名義,現為 ALAYA Wargame。
不確定性身分辨識與 Resilience Mapper 發表
發表保留不確定性、可回溯決策證據的研究能力,以及瀏覽器端地理韌性展示與 OSSInt 2026 投稿包。
Turing Certs MOU;台大車庫
宣布與 Turing Certs 簽署合作備忘錄;2025 年入選台大車庫新創社群。
為什麼是現在
網路接通了,判斷跟不上。
軍、警、消都在把現場接回指揮所:骨幹網路、通訊指揮車、無人機即時影像。資訊湧入的速度已經超過人一次看得完的量,派誰、去哪、先處理哪一件,多半還靠白板和經驗。裝備的預算已經編列,缺的是判斷這一層;ZERO 把資訊變少,只把待決事項和附依據的方案交給人核准。
30 處通訊站台啟用
22 處骨幹加 8 處補強,微波、數位無線電與衛星多路徑,縣府自籌 3,000 萬元。
81 輛通訊指揮車
首批 11 輛約 9.46 億元,具衛星與 5G 影像回傳、多系統整合,每輛都是一個前進指揮所。
搜救無人機已配發
44 套複雜地形攜帶型無人機與 22 套搜救影像管理系統,已訓練 159 名飛手。
最近的營收 / ZERO 主權國防 AI
最快的變現路徑,也是其他一切的地基。
台灣的國防單位、研究機構與製造廠共有同一個瓶頸:商用 AI 助理拒答彈道、武器系統工程與戰術問題,而且每一則提問都出境。ZERO 是寶淇的主權國防模型,設計成由需要它的單位出資建置。
單位能自己擁有的主權模型
授權允許國防用途的非中國開放權重,以國防工程與戰術語料調校,物理引擎在迴圈內,在台灣算力上託管、可完全離網部署。政策由權責機關訂定,每一次對話皆可稽核。
先建置案,再經常性收入
每一個單位或機構一個出資建置案(模型、調校、物理工具、地端部署),接著是含更新與支援的年度授權,以及隨準則、載具與資料變化的持續訓練服務。
每一套戰術系統都跑在它上面
紅藍 AI 煉蠱場、ALAYA 的 Formation/Kata 生成、BABYLON 的選配推理全部跑在 ZERO 上。每一個出資部署,都在同一個單位裡種下下一筆產品訂單。
現況:先導正在台灣的國家高速運算資源上進行,並為合作單位提供閉門展示。指導單位:臺大無人載具研發設計中心。
任務情境
多機協同是核心,四個任務呈現價值。
從 05 → 01 → 03 → 08,依序看多機協同、搜索智慧、多層防禦與任務經濟。
平台投資論點
從不同裝備與任務中,建立共同的智慧核心。
Formation 定義可調整的編組配置與角色關係;Kata 提供可依情境選擇、調整與重組的協同模式。兩者把任務目標、載具選配、模擬評估與夥伴整合串成同一套產品邏輯。
ZERO / ALAYA 內建引擎
ALAYA Wargame 內建的戰術生成引擎。
將 Formation、Kata 與角色分工累積成可複用的戰術模型,比較候選方案,讓任務經驗成為下一次決策的知識。
BABYLON Market
把任務需求,組成供應鏈能交付的系統。
依隊伍角色選配能力互補的載具、感測器、通訊與運算,結合能力、相容性與成本,降低對昂貴單機的依賴。
這個模式如何創造價值
任務價值,資本效率。
可重用的軟體、跨廠牌整合與配置資料,讓同一套智慧服務更多載具與任務。Formation/Kata 知識、平台介面與任務資料彼此累積,使每次整合都成為下一支編隊的產品基礎。
每次任務,都是下一次的起點。
將陣型、套路、任務模型與成效評估累積為戰術知識庫,支撐新任務模組與後續規劃。 將知識跨任務重用,讓每次配置都承接既有成果,持續擴大軟體價值。
每個介面,都能打開更多組合。
共同能力模型與可複用的平台適配介面,讓每次整合成為下一款載具、下一個夥伴與下一組互補編隊的資產。 共用適配介面,讓夥伴裝備更容易被納入新的任務編隊。
每套方案,都能強化下一次選配。
隨設備庫擴大,累積能力、相容性、整隊成本與任務評估資料,強化互補機隊的選配依據。 在採購前比較整隊成本,讓元件選擇直接對應任務層級的價值。
更多任務知識,更多可接入平台,更多有價值的系統組合。
WHY NOW / 台灣無人載具政策背景
新臺幣 2,400 億元
《強化國防自主暨無人載具產業發展條例》於 2026 年 8 月 27 日三讀通過,規定循年度預算程序連續六年編列,每年以 400 億元為原則。
約新臺幣 442 億元
經濟部「無人載具產業發展統籌型計畫」涵蓋 2025–2030 年,2026 年度編列約 83 億元。國產設備與供應鏈的發展,形成跨平台整合的產業背景。
商業化路徑
授權智慧核心,整合任務系統,持續擴充能力。
同一組持續累積的產品資產,對應三條收入路徑:軟體授權、系統整合,以及持續更新與維運。
任務平台與能力模組
面向國防與安全單位、訓練團隊及研究機構。
把平台使用、Formation/Kata 任務模組、戰術評估與機隊配置工具,組成清楚的軟體授權項目。
完整的任務系統架構
面向載具廠、OEM 與系統整合商。
把可複用的平台適配、邊緣整合、互補機隊配置與部署支援,組成可交付的專案方案。
隨任務持續成長的平台
面向持續擴充載具、場域與任務的使用單位。
以新增陣型與套路內容、軟體更新、設備配置支援與維護服務,延伸每次導入的長期價值。
從具體任務切入,交付可複製的整合,再以軟體、新模組與持續服務擴大合作。
競爭態勢
寶淇和可比較的系統放在一起看。
投資人會拿來比的三套系統,以及它們各自強在哪裡。寶淇不取代載具自主飛行、也不取代主承包商的 C2;我們是夥伴飛控之上、廠牌中立的戰術層,為平價異質機隊而建,跑在主權算力上。
主承包商生態系的任務自主與 C2
與自家硬體家族及盟國計畫整合時最強,是 AI 指管的成熟、資金充足的參考標的。定價與託管面向美國及盟國主承包商。
寶淇的差異:硬體中立、接在任何夥伴飛控之上;ZERO 在台灣託管、依權責機關政策運行;成本級距以商規、可消耗載具為基準。
載具內的 AI 飛行員
在自家機體與戰機級試驗中驗證的載具級自主能力,位於寶淇刻意留給夥伴的飛控層。
寶淇的差異:互補而非替代。ALAYA 與 ZERO 協同的是一整隊載具,每一架都可以跑自己的自主堆疊。
給無人機製造商的開放飛控堆疊與作業系統
以開放標準建立、被廣泛採用的載具作業系統與地面站生態,強在製造商採用與互通。
寶淇的差異:位於載具作業系統之上的任務與角色分工層;AuterionOS 這類堆疊是候選的夥伴執行系統,不是戰術層的競爭者。
主權模型加上平價異質機隊的協同層
可核驗的優勢:紅藍 AI 煉蠱場持續煉出的戰術套路、跑在台灣算力上且能回答商用助理拒答之國防問題的模型、綁定台灣組件供應鏈的配置資料、以及在整機計畫定案前就能產生營收的單位出資建置模式。
落後的地方:實戰時數、計畫規模與資本。我們直說,而不是宣稱市場上沒有可比較的系統。
可比公司
寶淇與 Sakana AI、Shield AI、Anduril 放在一起看。
數字為 2026 年 10 月的公開資訊。路徑最接近的是 Sakana AI:從主權 AI 研究室走進國防的指揮管制與情報分析。Shield AI 與 Anduril 是「大腦層」的參照,量級差很多。
| 核心產品 | 最新估值 | 營收 | 國防進展 | 硬體策略 | |
|---|---|---|---|---|---|
| 寶淇 | ZERO 主權國防 AI,自己判斷要呼叫哪些工具;ALAYA 模擬與執行;BABYLON 載具整備 | 尚未對外募資 | 國防線尚無營收 | 與國軍需求單位交流中 | 整合夥伴平台,不自己造機 |
| Sakana AI | 日本主權 LLM 與 AI 代理人 | 約 4,000 億日圓(約 26 億美元,2025-11) | 未公開 | 2026-03 防衛裝備廳指揮管制研究案;2026-08 防衛省情報分析代理人實證案 | 不做硬體 |
| Shield AI | Hivemind 自主飛行軟體+自家 V-BAT、X-BAT | 127 億美元(2026-03) | 2026 預估至少 5.4 億美元 | V-BAT 用於烏克蘭實戰 | 軟體與自家機體一起賣 |
| Anduril | Lattice 指管軟體+自製無人機、飛彈引擎、雷達、水下感測 | 610 億美元(2026-05) | 2025 年 22.5 億美元 | 俄亥俄州 Arsenal-1 量產工廠 | 全面垂直整合 |
我們的做法:照 Sakana 的路,從單位能快速核准的研究與實證規模切入;每一個數字都追得到計算它的引擎。硬體保持中立,在 Lattice、Hivemind 這類系統旁邊擔任第二道防線。
資料來源: AIsmiley (2026-08) · TechNews (2025-11) · Fortune (2026-03) · SiliconANGLE (2026-05)
資金要解鎖什麼
把工程進展,變成能擴張的產品資產。
每一項投入,都對應客戶與整合夥伴可以使用的產品成果。
展開四項資金用途
可複用的任務 AI 知識庫
把戰術模型、任務模組與成效評估組成產品內容,支援更多任務情境。
打開更多軟體與任務模組授權機會。
可重複交付的跨平台整合
把能力介面、平台適配與邊緣協同包成一致的整合工具套件。
讓下一種載具、下一個合作夥伴更容易接入平台。
任務配置與供應鏈知識庫
把裝備能力、相容性與供應資訊連到具體系統配置,形成可持續擴充的選配基礎。
擴大 BABYLON 能組合的任務方案與設備範圍。
可複製的商業交付模式
建立軟體授權包、整合交付項目、部署方法與更新維運服務,讓閉環平台形成一致的商業入口。
把單次專案接到平台的持續採用與擴充。
這一輪的錢往哪裡去
ZERO 模型調校、物理工具與算力:40%。ALAYA 與 BABYLON 產品化及跨平台整合工具鏈:25%。部署、夥伴整合與客戶進場:20%。團隊:15%。募資規模與條件與合格投資人直接洽談。
資金要交出的東西
12 個月內:第一個出資單位或機構的 ZERO 地端部署;第一份年度授權簽署;至少兩個單位或機構使用 ALAYA 任務模組。18 個月內:至少三個夥伴平台介接器進入實際使用;第一個與台灣供應商共同交付的 BABYLON 配置;第二個出資建置案啟動。
創辦人與執行能力
把硬體、軟體與實際營運,放進同一個產品視野。
寶淇由創辦人於台灣新竹領導,讓產品架構、系統整合與合作開發圍繞同一個任務方向推進。
寶淇 · TAIWAN
Wenteng Chang
創辦人暨執行負責人
Baoqi Smart Tech Co., Ltd. · Hsinchu, Taiwan
Wenteng Chang 的背景涵蓋半導體與網通產品、產品管理、電腦視覺,以及實體訓練機構的創辦與營運;在寶淇負責產品定義、系統架構、原型開發與商業化。
以台灣的設備與工程能力為基礎,把任務 AI 發展成能跨夥伴、跨平台、跨應用擴張的產品體系。
臺大無人載具研發設計中心
ZERO 的指導單位與研發人才來源;台大車庫新創社群成員。
EDTH 網絡與臺灣國防科技黑客松
2026 台北黑客松協辦單位;在 EDTH 日本場次發表並參加 The Autonomy Stack 座談(Deloitte Tohmatsu Venture Support 共同主辦)。
Turing Certs、CTMS 2026 參展商、台灣零組件供應商
與 Turing Certs 簽署 MOU;透過台中 AI 智慧製造展接觸產業;供應商資料進入 BABYLON Market。
BABYLON Market → ALAYA Wargame → Partner Integration
一起建立讓整支隊伍更強的任務 AI 平台。
討論產品發展、資金里程碑,以及你的投資或策略合作能解鎖的下一步。